财政赤字之源 社会收入调节环节的关键影响
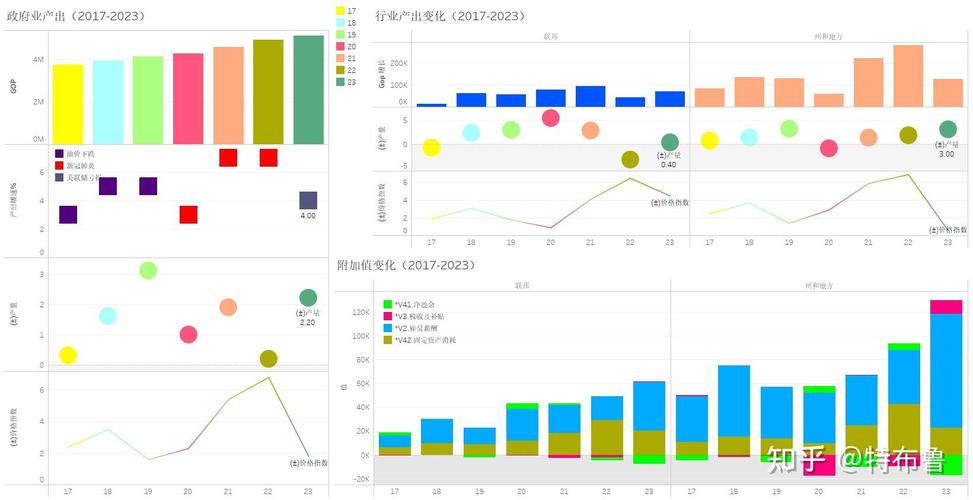
在宏观经济讨论中,财政赤字常被简单归因于政府日常运营开支过大或经济咨询服务等具体项目的支出。深入分析财政收支结构后可以发现,政府财政赤字的主要来源并非日常的社会经济咨询服务等直接支出,而是社会收入调节环节的失灵或过度负担。
一、社会收入调节环节的内涵
社会收入调节环节,指的是政府通过税收、社会保险缴费、转移支付、补贴等工具,对国民收入进行再分配的全过程。这一环节连接着初次分配与最终使用,既是政府履行公共服务职能的资金来源,也是调节社会公平与经济稳定性的核心杠杆。当这一环节的征收能力不足、调节效率低下,或转移支付压力过大时,财政收支缺口便会系统性出现。
二、为何日常咨询服务支出并非赤字主因
社会经济咨询服务(如政策研究、经济分析、项目评估等)在政府预算中属于规模有限且相对刚性的智力服务支出。其特点包括:
- 总额占比极小:通常不足财政总支出的0.1%~0.5%,即便大幅削减,也难以对赤字规模产生显著影响。
- 可控性强:服务采购可依据预算周期灵活调整,不存在结构性上涨压力。
- 杠杆效应微弱:一项咨询合同的价格远低于养老金缺口、医保补助或企业减税带来的收入损失。
因此,单纯的日常咨询服务显然无法解释动辄数千亿甚至上万亿的财政赤字。
三、社会收入调节环节如何引发赤字
1. 税收调节不足
如果税制结构不合理(如过度依赖间接税、对高收入群体和资本利得征税偏弱),或税收征管效率低下(如逃税、避税普遍),政府便无法从经济增长中获得足够收入。与此老龄化、失业等社会需求却在扩大。收入少、支出多,必然导致赤字扩大。
2. 社会保障与转移支付的刚性上升
养老金、医保、失业救济、低保等转移支付项目具有法律刚性和人口结构惯性。当社会收入调节环节中的征缴端(社保费、工薪税)出现滑坡(例如就业低迷、工资增长停滞),而支出端却难以下调时,财政便陷入“收不抵支”的结构性困境。
3. 补贴与托底政策过度挂钩收入调节
为缓和社会矛盾,政府有时通过价格补贴、能源补贴、房租补贴等方式变相调节收入。这些政策短期看似合理,长期易遭受利益集团捕获,造成财政资源大量漏出,形成“调节性赤字”——即并非用于公共品供给,而是用于结构性偏移。
4. 经济周期的自动稳定器效应
累进税和社会福利是经济的自动稳定器。经济下行时,税收自动减少、福利支出自动增加,此时赤字是功能性的、应激性的。若社会收入调节机制本身不及时修复,功能性赤字就会固化变成结构性赤字。
四、结论与对策
控制财政赤字的关键不在于砍掉些许社会经济咨询开支,而在于系统性校准社会收入调节机制。 建议路径包括:
1. 改革税收结构:适度提高直接税与财产税比重,堵住跨境避税漏洞,降低对大规模消费的抑制。
2. 统筹社会保障的贡献与待遇:畅通“多缴多得”的正向激励,改善征缴效率,适时推进参数改革(如延迟退休、涨幅调整)。
3 优化转移支付管理:减少项目捆绑和道德风险,转而负责任的量化支持与监测。
4. 完善收益制调节项目定价机制:如改善补贴相绑的用户端约定能耗分担,避免溢出无限奖励的循环。
本应在职能微调社会收入调剂全局循环为核心;适度审视智业信息费用的透明固然有助于增效减缓,而不是扼筋阻断。厘清主体结构漏主缓急路径机制稳体制;固金融底、支基建延科技体之制度增流:系统双向并健两手改平衡关系开源而支安全阀柱框架—补渠不漏面、支付债致胀互锚测环境全面循环乃正本清源理。
紧缩日常的缝补贴补齐成本尚可不能漠视、它需被定位为次要的小砝码修正公拨冗余肥田。解决赤字应以围绕激活收入的公共流转矩阵效率优先为终极结论。
如若转载,请注明出处:http://www.ctrlwealth.com/product/42.html
更新时间:2026-10-30 21:51:44